
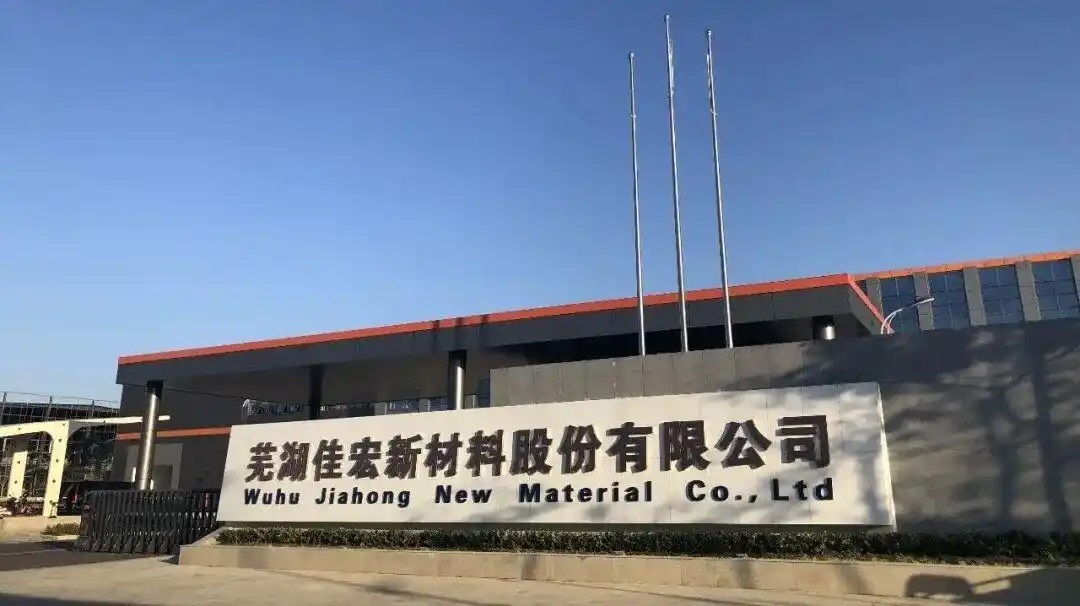
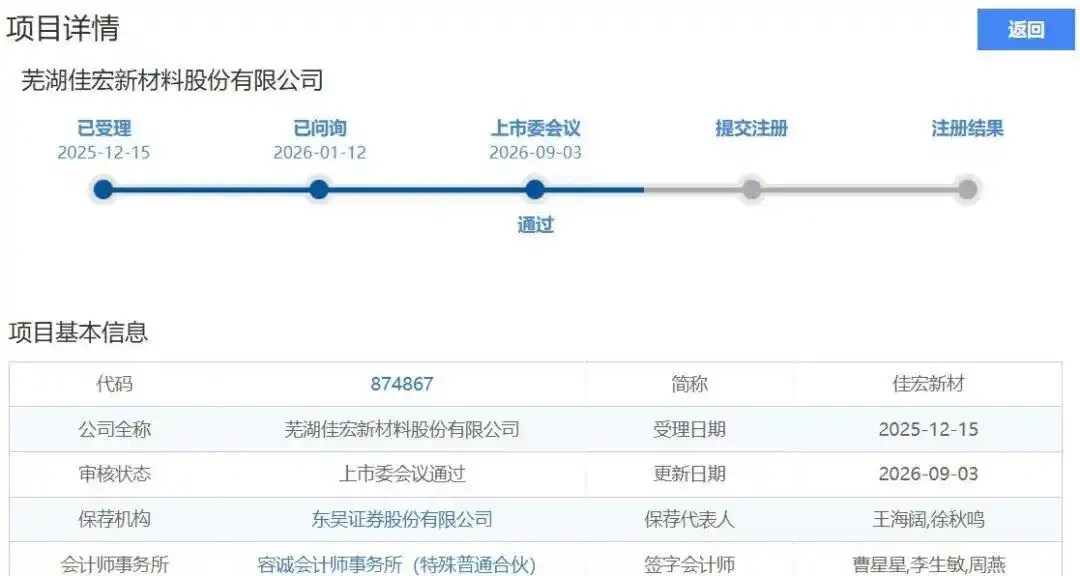
日前,芜湖佳宏新材料股份有限公司(简称"佳宏新材")北交所IPO过会,保荐机构为东吴证券。这家电伴热带国内市占率位居前列的企业,并非首次冲击A股——2022年申报创业板,2023年过会,却在2024年12月主动撤回。四年两度闯关,终于叩开北交所大门,但过会背后仍有多重疑点待解。
一波三折的上市路
佳宏新材成立于2002年,总部位于安徽芜湖,是一家依托先进高分子材料技术体系,专业从事热管理产品及特种光缆产品设计、研发、生产和销售的高新技术企业。核心产品包括自控温电伴热带、恒功率电伴热带、温控器等,广泛应用于石油天然气、化工、电力、船舶、半导体、新能源汽车等领域。
2022年6月,公司向深交所创业板提交IPO申请并获受理,2023年4月通过创业板上市委审议,但过会后迟迟未能提交注册。2024年10月,公司发生一起安全生产事故造成一人死亡,被处以52万元罚款,总经理徐楚楠被罚26万元。两个月后,公司主动撤回创业板申请。
2025年4月,公司重新启动上市辅导,目标板块变更为北交所,保荐机构由长江证券更换为东吴证券。2025年12月获北交所受理,2026年9月3日顺利过会。
业绩爆发全靠俄罗斯大单
招股书显示,2023年至2025年,公司营业收入分别为3.48亿元、4.01亿元和4.31亿元,但净利润波动明显,分别为7218万元、6689万元和7114万元,呈现增收不增利的格局。
然而2026年上半年业绩突然爆发:营业收入2.76亿元,同比增长60.19%,净利润6413.59万元,同比增长129.52%,半年利润几乎追平2025全年水平。
核心驱动力来自海外项目。2025年佳宏新材连续中标三笔俄罗斯石化项目,合计订单规模约2.19亿元,相关收入集中在2026年上半年确认。但问题在于,这类订单属于一次性项目,后续是否有同体量订单接续,监管层对此重点问询。
回款层面同样不容乐观。俄罗斯客户Extherm LLC截至2025年末应收账款258.48万元,到2026年5月末,期后回款比例仅38.83%。公司归因于地缘环境、跨境结算通道及客户自身经营因素。
此外,公司综合毛利率从45.93%持续下滑至42.01%,应收账款从8482万元增长至1.38亿元。境外销售收入占比超过60%,美国关税已升至37.5%,业绩可持续性成为上市委核心关切。
参股客户Drexma:低价、长账期引发公允性质疑
Drexma由实控人徐楚楠与境外合伙人2012年在加拿大共同设立。目前佳宏新材间接持股40%,徐楚楠担任该公司董事,Drexma常年位列公司前五大客户。
报告期内,公司对Drexma的销售收入从1037万元增长至2207万元,但交易数据呈现多项反常特征:对Drexma销售产品毛利率显著低于加拿大其他客户,双导地热线销售均价相较其余境外客户低约18%;同时给予Drexma提单日起7个月付款的信用政策,而对北美其余客户账期多为90至180天。
受宽松信用政策影响,公司对Drexma的应收账款占对应销售额比重持续走高,2025年末对应应收账款1920万元。
公司解释称价格优惠和长账期是基于Drexma处于业务扩张阶段、属于核心合作客户。但受制于加拿大当地法律环境,保荐机构无法调取该境外参股公司关键人员银行流水,只能执行替代核查程序。北交所二轮问询专门询问是否存在销售返利、未披露的其他利益安排,公司予以否认,但市场关于压货冲收入、关联方利润调节的疑点并未完全消除。
募资规模缩水四成
本次IPO佳宏新材拟募集资金2.53亿元,用于智能工厂二期项目和研发中心建设。值得注意的是,公司募资规模经历了大幅波动——首次申报创业板时拟募资3.13亿元,转道北交所后首次递交申请时反而上调至4.25亿元,到上会稿阶段又降至2.53亿元,缩水幅度高达40%。北交所首轮问询将"募投项目必要性与合理性"列为核心问题之一。
小结
佳宏新材的行业实力不容小觑——产品供货雪龙2号、探索三号等国家级项目,手握IECEx、CSA等行业资质,电伴热带国内市占率处于第一梯队。
但过会只是第一关。业绩可持续性(俄罗斯大单是一次性还是可持续)、关联交易公允性(Drexma的低价和长账期是否涉及利益输送)二个核心问题,在注册环节仍将面临监管的"灵魂拷问"。即便上会通过,注册环节才是真正的修罗场。(杨晓春)
免责声明:本文内容综合自公司公告、定期报告及公开媒体报道,旨在提供客观信息梳理,不构成任何证券投资建议,亦不构成对任何投资决策的引导。市场有风险,投资需谨慎。读者据此操作,风险由本人承担。
热线电话:0551-62620110
举报电话:0551-64376913
举报邮箱:3598612204@qq.com